📌 이번 잭슨홀, 무엇을 봐야 할까요?
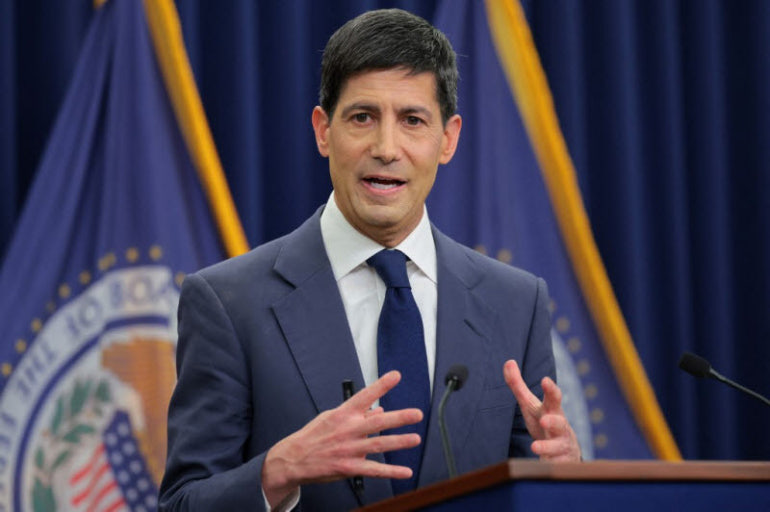
8월 28일 한국시간 밤 11시, 케빈 워시 연준 의장의 기조연설입니다.
이번 시장의 핵심은 단순히 “금리를 올리냐, 내리냐”가 아닙니다. 워시 의장이
높은 물가와 약해지는 고용 중 무엇을 더 위험하게 보는지 이걸 확인해야 합니다.
현재 미국 기준금리는 3.50~3.75%입니다.
고용은 약해지고 있지만 물가는 여전히 높은 상황이라 연준 입장에서도 판단이 쉽지 않습니다.
그리고 금리를 인상하게 된다면 기업들의 자금조달 비용이 높아지면서 AI를 포함한 대규모 설비·인프라 투자 역시 위축될 수 있습니다.
이는 결국 성장주의 밸류에이션 부담으로 이어지며 시장 하락의 시작점이 될 가능성도 있습니다.
반대로 금리를 너무 빠르게 내릴 경우에는 물가가 다시 자극될 위험이 있습니다.
결국 지금 연준은 금리를 올리는 것도, 내리는 것도 신중해야 하는 어려운 구간에 놓여 있습니다.
🔴 좋지 않은 발언
“물가가 여전히 높다.”
“추가 긴축이 필요할 수 있다.”
“수요가 아직 강하다.”
“물가안정 신뢰를 지켜야 한다.”
금리 인상 우려 ↑ → 국채금리 ↑ → 나스닥 부담
🟢 좋은 발언
“고용 하방 위험이 커지고 있다.”
“누적된 긴축 효과를 지켜볼 필요가 있다.”
“장기금리 상승 자체가 금융긴축 효과를 내고 있다.”
이런 표현이 나온다면 시장은 추가 인상 가능성이 낮아졌다고 받아들일 수 있습니다.
📌 10년물 국채금리
이번 잭슨홀에서 가장 중요한 부분입니다.
워시가 비둘기파적인 말을 해도 미국 10년물·30년물 국채금리가 계속 오른다면 주식시장에 마냥 좋은 상황은 아닙니다.
결국 연설 내용보다 채권시장이 그 발언을 어떻게 받아들이는지가 더 중요합니다.
✅ 가장 좋은 시나리오
고용 둔화 인정
→ 추가 금리 인상 압박 완화
→ 미국 장기국채 금리 안정
이 조합이 나오면
나스닥·반도체·인터넷·바이오 등 성장주에는 좋은 환경이 만들어질 수 있습니다.
🚨 가장 안 좋은 시나리오
물가 우려 강조
→ 추가 인상 가능성
→ 10년·30년물 금리 상승
특히 단기금리는 떨어지는데 장기금리는 계속 오르는 상황은 경계해야 합니다.
연준의 추가 인상 가능성이 낮아졌는데도 장기금리가 오른다면 시장이 물가·재정·연준 신뢰 문제를 더 크게 보고 있다는 의미일 수 있기 때문입니다.
💡 발표 직후 이것만 보시면 됩니다
① 금리 인상 가능성이 높아졌는지
② 미국 10년물 국채금리가 오르는지 내려가는지
③ 달러가 강해지는지
그리고 같은 시간 발표되는 미국 고용통계 수정치도 함께 봐야 합니다.
고용이 예상보다 크게 하향 수정된다면 워시의 발언이 다소 매파적이어도 시장 반응은 달라질 수 있습니다.
엘리트픽은 발표 후 시장의 반응을 확인하고 브리핑 드리도록 하겠습니다.